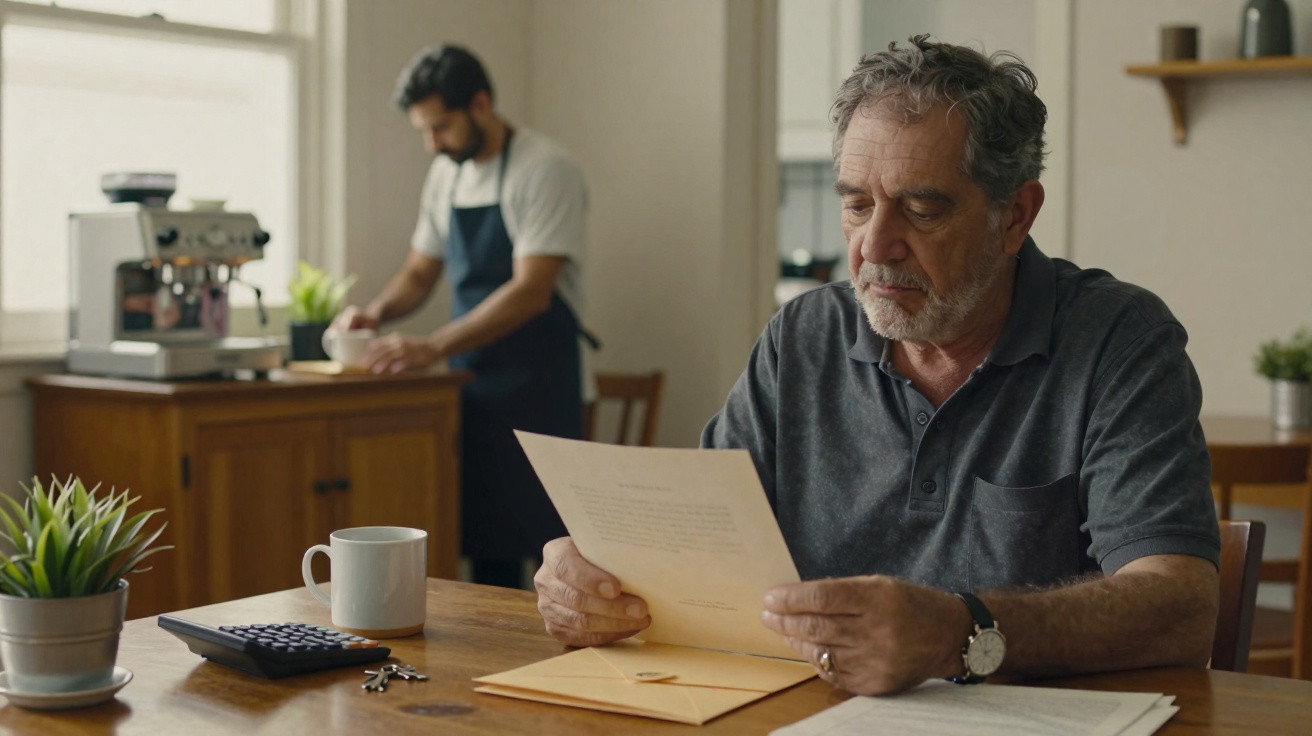
La scène, ce matin-là, n’avait rien d’une carte postale financière. En sweat usé, une tasse de café à la main, un homme regardait fixement une enveloppe brune du fisc sur la table de sa cuisine. À l’étage inférieur, il percevait les tasses rangées, la machine à expresso qui démarrait et une porte qui claquait dans un rire nerveux.
Son ami venait d’installer un tout petit café dans un espace qui n’était encore, un an plus tôt, qu’un salon à moitié vide. Quelques tables, trois chaises dépareillées et un loyer « symbolique » pour lui permettre de démarrer. De son côté, le propriétaire se contentait de rembourser son crédit. C’était du moins ce qu’il pensait.
La lettre racontait une tout autre histoire. Pour le fisc, il ne s’agissait désormais plus d’un simple logement : une activité commerciale y était exercée. Soudain, son « coup de main à un ami » ressemblait à une bombe fiscale.
« Vous êtes désormais un bailleur commercial » : la lettre qui a tout changé
Le courrier ne comptait que quelques pages, pourtant chacune semblait peser une tonne. Dans un langage courtois, l’administration indiquait que le rez-de-chaussée ne pouvait plus être assimilé à une partie ordinaire de son bien locatif résidentiel. Un café accueillant du public, une enseigne en façade et des tickets de caisse : aux yeux de l’État, l’immeuble venait de franchir la frontière du « commercial ».
Concrètement, cela pouvait entraîner un nouveau calcul de la taxe foncière, une requalification d’une partie de ses revenus, d’éventuelles cotisations sociales et des régularisations couvrant plusieurs années. Il relisait ces lignes sans cesse, la bouche sèche. Je ne gagne même pas d’argent, se disait-il, j’arrive tout juste à tenir le prêt immobilier. L’administration, elle, constatait autre chose : un usage professionnel, des mouvements financiers et une valeur économique mise en activité.
Nous avons tous connu cet instant où une règle invisible surgit au plus mauvais moment. Pour ce propriétaire, le choc tenait dans un seul terme : « usage ». Son crédit, ses prévisions et ses marges avaient été bâtis autour d’un bien résidentiel traditionnel. Mais, pour le fisc, dès lors qu’une porte vitrée avait été installée et qu’un menu figurait à la craie, la situation avait changé, sans retour en arrière facile. Le bâtiment n’était plus un abri privé : il était devenu un outil de travail. Et cette lecture modifie tout le reste.
L’histoire commence presque comme une comédie. Son ami, barista passionné, n’avait pas les moyens de louer un local classique en centre-ville. Les loyers commerciaux étaient exorbitants, les baux contraignants et les garanties demandées irréalistes pour un projet aussi modeste. Ils ont donc imaginé une solution artisanale : un faible loyer, un pan de mur converti en comptoir et quelques travaux réalisés de leurs propres mains. Le quartier a adopté l’idée. Les voisins descendaient en chaussons acheter leur latte, tandis que les enfants attrapaient un cookie après l’école.
Entre eux, le pacte paraissait limpide : « Tu me verses un petit loyer, comme pour un studio, et tu regardes si ça fonctionne. » Aucune véritable analyse fiscale, aucun avocat spécialisé et aucune discussion formelle sur le classement du bien. Il percevait ce loyer modeste, qui suffisait à peine à régler l’échéance de prêt et une partie des charges. Il ne s’est jamais senti plus riche. Au contraire, il finançait fréquemment lui-même des travaux afin d’aider son ami à maintenir le café en bon état.
À l’arrivée de la lettre, personne ne saisit immédiatement l’origine du problème. Puis le propriétaire découvre l’analyse technique cachée derrière le drame humain. Pour le fisc, ce qui importe n’est pas son bénéfice personnel, mais la nature de l’activité menée dans les lieux. Café = commerce, même si le loyer est « amical ». Une visibilité auprès du public, des transactions, des clients présents, une fiche Google Maps et des photos sur Instagram : chaque indice renforce la qualification d’usage commercial. Là où lui voyait un geste d’amitié, l’administration identifie une assiette taxable.
D’un point de vue froid, la maison est devenue un actif à usage mixte, partiellement dédié à l’accueil d’une activité professionnelle. Certaines déductions changent de régime, des protections fiscales liées à la résidence peuvent disparaître, et l’assurance, la sécurité ainsi que les normes applicables peuvent être réévaluées. Il ne s’agit pas d’une sanction ciblée, mais d’un mécanisme qui se met en route dès lors que certains critères sont réunis. Ce mécanisme ne s’intéresse pas au fait que le propriétaire « gagne réellement sa vie » grâce au café ou qu’il tente seulement de maintenir son crédit à flot.
Éviter qu’un service entre amis ne devienne un cauchemar fiscal
La première démarche, aussi administrative soit-elle, consiste à définir clairement et par écrit ce qui est loué. Il ne faut pas nécessairement dix pages de jargon, mais un contrat réel précisant s’il s’agit d’un bail d’habitation, d’un bail commercial, d’une convention d’occupation précaire ou d’une sous-location partielle encadrée. Dès qu’une activité ouverte au public s’installe, le flou n’est plus viable.
Pour un propriétaire qui souhaite aider un ami sans y laisser des plumes, l’approche la plus concrète repose souvent sur trois questions. Qui encaisse l’argent versé par les clients ? Qui porte légalement la responsabilité des risques vis-à-vis du public ? Qui est officiellement déclaré comme occupant auprès des autorités - cadastre, mairie et administration fiscale ? Les réponses dessinent déjà 80 % du cadre : nature du bail, type de revenus et catégories de taxes concernées. Ce n’est pas très séduisant, mais c’est le socle.
Nombre de petits propriétaires commettent la même erreur que cet homme : ils imaginent que la faiblesse des montants les met à l’abri. « Je ne perçois que 600 euros, je ne suis pas un investisseur », disent-ils. Le fisc ne s’appuie pas sur le ressenti financier, mais sur des catégories : usage résidentiel ou professionnel, location nue ou activité commerciale, revenu foncier ou bénéfice d’entreprise. La limite ne dépend pas de la somme perçue, mais de la fonction exercée par le lieu.
Soyons francs : personne ne consulte son code fiscal chaque fois qu’il rend service à un ami. C’est justement ce qui rend ces situations si violentes. Elles éclatent lorsque tout est déjà lancé, que le café a fidélisé ses clients et que le propriétaire s’est habitué à « seulement » payer la banque à la fin du mois. À ce moment-là, toute correction rétroactive devient douloureuse. Parfois très douloureuse.
Dans ce type de cas, les récits se rejoignent. Le propriétaire navigue entre la culpabilité et la colère. Il se reproche d’avoir « attiré » le fisc sur son ami, tout en lui en voulant de l’avoir embarqué dans cette situation alors qu’il ne cherchait initialement pas à gagner un centime de plus. Les discussions en ligne deviennent féroces. Certains lancent : « C’est normal, c’est du commerce, il faut assumer ! » D’autres répliquent : « Ce n’est pas un investisseur sans cœur, c’est juste un type qui tente de sauver sa maison. »
« Ils disent que je perçois des revenus commerciaux, mais la plupart des mois, je choisis simplement quelle facture je vais payer en retard », souffle-t-il. « Où sont les “revenus” là-dedans ? »
L’angle mort réside dans ce décalage entre la règle impersonnelle et l’intention humaine. La loi fiscale ne prévoit aucune case intitulée « service rendu à un ami qui galère ». Elle se limite à des critères observables. Activité ouverte au public ? Oui. Flux financiers associés à cette activité ? Oui. Espace dédié, identifiable et reconnaissable ? Oui. Le débat moral se déroule ailleurs : dans les commentaires, lors des repas de famille et dans les cafés… ironiquement.
- Vérifier l’usage légal du rez-de-chaussée : résidentiel, mixte ou strictement commercial.
- Formaliser l’accord : même avec un faible loyer, un document précis protège toutes les parties.
- Consulter un professionnel avant le premier client, et non après la première enveloppe brune.
Ce que l’histoire de ce bailleur révèle sur le « vrai revenu » aujourd’hui
Au-delà du droit fiscal, cette histoire touche un sujet sensible. Elle soulève une question qui irrite tout le monde : qu’est-ce qu’un « vrai » revenu aujourd’hui, alors que tant de personnes bricolent, cumulent les activités, aident un proche et jonglent avec loyers et crédits ? Pour l’administration, un euro reste un euro. Pour celui qui serre les dents afin de conserver sa maison, cet euro peut ne représenter qu’un trou un peu moins profond.
Cette dissonance explique pourquoi le cas de ce propriétaire suscite autant de divisions. Pour certains, il incarne une rigueur légitime : on ne peut pas laisser se développer des activités semi-clandestines sous prétexte qu’elles sont « petites » ou qu’elles se font « entre amis ». Pour d’autres, il expose une froide brutalité : considérer une personne presque surendettée comme un mini-promoteur simplement parce que son rez-de-chaussée sent le café plutôt que la lessive. Ces deux lectures coexistent sans réellement se réconcilier.
Et vous, lecteur, vous reconnaîtrez peut-être une part de votre propre quotidien dans cette version moderne : un garage devenu atelier de réparation de vélos, une chambre louée à une esthéticienne à domicile, un sous-sol prêté à un créateur de contenus. Autant de frontières floues entre « coup de main », « petite activité » et « véritable activité commerciale ». La ligne est mince, mouvante et souvent franchie sans que personne ne s’en aperçoive. C’est dans cette zone grise que naissent les bombes fiscales : silencieuses, invisibles, puis soudain assourdissantes.
Partager cette histoire ne revient pas tant à désigner des coupables qu’à révéler des angles morts. Jusqu’où l’entraide peut-elle aller avant de transformer la nature juridique d’un lieu ? À quel moment un propriétaire « en difficulté » devient-il, malgré lui, un acteur économique à part entière aux yeux des administrations ? Chacun y apportera sa réponse, sa colère ou sa compassion. Une chose est sûre : ces drames administratifs discrets racontent quelque chose de notre époque. La frontière entre survie et profit n’a jamais été aussi contestée ni autant surveillée.
| Point clé | Détail | Intérêt pour le lecteur |
|---|---|---|
| Usage commercial ou résidentiel | Comment un café tenu entre amis au rez-de-chaussée peut entraîner le reclassement partiel d’un bien en local commercial | Permet de repérer le moment où un « petit service » risque de déclencher des règles fiscales plus lourdes |
| L’importance des accords écrits | Des contrats clairs précisent les rôles de chacun, les revenus de chacun et l’usage officiel des locaux | Offre une protection concrète contre les mauvaises surprises et les malentendus |
| Perception et réalité juridique | Le fait de se sentir « tout juste à flot » n’efface pas la définition légale du revenu et de l’usage professionnel | Invite les lecteurs à reconsidérer l’apparence administrative de leurs propres activités annexes |
Commentaires
Aucun commentaire pour le moment. Soyez le premier!
Laisser un commentaire